【周刊客服】

1429866508
对话新宙邦钱韫娴:欣旺达“出海”,新宙邦“供血”
摘要:电池 “血液”随行,产业链结伴出海
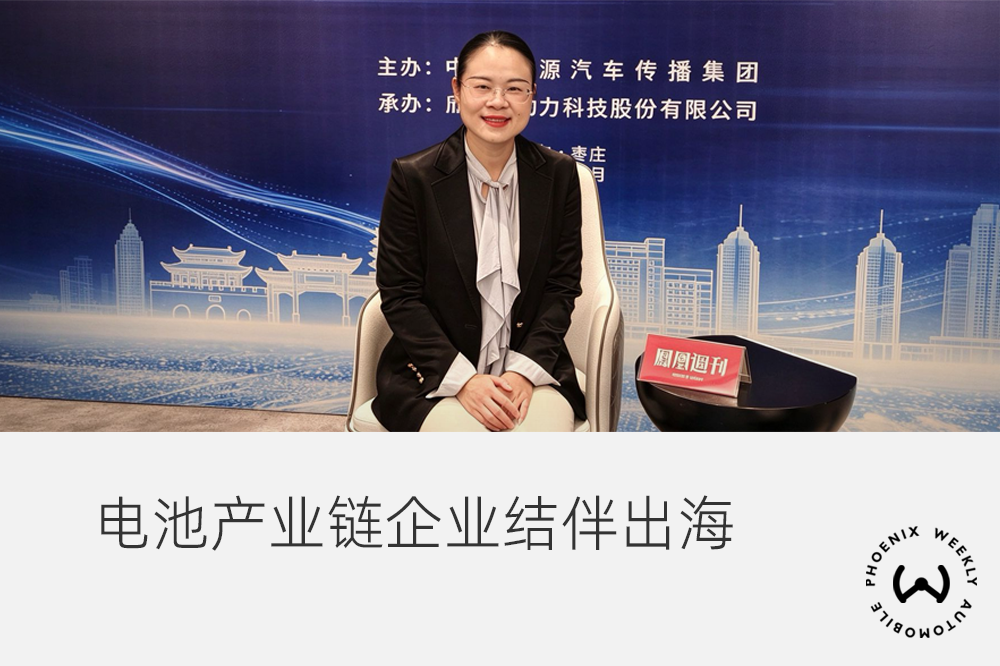
“电解液是电芯的‘血液’。电芯要快充、耐低温、长循环,血液配方就得跟着换。”9月16日傍晚,面对《凤凰WEEKLY汽车》等媒体采访,新宙邦副总裁钱韫娴多次提到这个逻辑。据她介绍,即便是同一款磷酸铁锂电芯,十几年间电解液配方也已经调整了60%到70%,能量密度、快充、低温、长循环,每一项性能诉求都在推着配方向前推进。
十几个小时后,欣旺达动力在9月17日上午开幕的2026新能源电池产业发展大会上发布了智能闪充电池系统解决方案,再度推高了闪充的极限。基于15C峰值闪充倍率,该方案常温下5分钟从10%充到70%,充电1分钟续航100公里,-30℃低温下12分钟从20%充到97%。按官方口径,从2022年量产4C闪充电池算起,欣旺达动力用四年时间把这个数字推到了近四倍。
同日亮相的“全能・无界”光储闪充开放生态平台,闪充电池、储能柜、充电主机、液冷终端,再加一个AI云平台,被打包成一整套面向充电站的解决方案,让充电像加油一样快,让电池全生命周期更可靠,让每一度电更聪明、更高效。欣旺达集团创始人王明旺说,电池正在从一块能量载体,变成连接整车、电网和用户的节点。欣旺达给这个平台定的落地目标是,到2027年底在全国建成10000个兆瓦级闪充站。
闪充越猛,“血液”越要换得勤
为什么电解液能决定一块电池充得多快?钱韫娴的解释是,电解液负责传导锂离子,没有它,电芯根本无法完成充放电。它在电芯成本里占比不高,用的是基础化工原料,却直接关系到大电流下电池会不会发热、产气、提前衰减。
新宙邦和欣旺达动力的合作超过十年,最早从消费类电池起步,伴随欣旺达动力走出深圳、布局全国,现在欣旺达动力在国内的各大量产基地基本都有新宙邦配套,旗下消费类子公司锂威的材料配套,新宙邦也深度参与。欣旺达动力同时布局动力、储能多品类电芯,不同产品对电解液的诉求各不相同,有的侧重快充,有的侧重长循环,有的对安全、宽温域有严苛标准。
15C倍率对各项技术提出了更高的要求。大电流快充意味着发热、产气、寿命衰减,要让非营运车在10年30万公里质保期内闪充次数不设限,电芯、热管理和材料方案都得跟上。钱韫娴给出的判断是,想要把电池寿命提升10%到20%,调整电解液方案是有效路径。电解液在电芯成本中占比不高,但对性能改善的性价比很高,主要通过溶剂、锂盐和成膜添加剂(比如常用的VC)去匹配。
这种匹配也不是送样送检那么简单。双方研发团队已经深度融合,欣旺达动力把电芯指标拆给新宙邦,新宙邦再把指标拆成电解液开发目标,做材料创新、配方匹配、样品验证,小试、中试、量产一路走下来。“如果完全依靠盲测、盲目送样,研发失败率会很高。”钱韫娴说。
放在十年前,这种合作不可想象。而现如今,电解液和电芯制造正经历从精细化工迈向大化工的发展阶段。过去是简单的买卖关系,现在动力电池、储能电池年复合增速超过40%,柔性交付、工艺一致性、安全管控、响应效率,全是新课题。
往前看,技术路线也在分叉。钱韫娴提到,过去以为储能电池技术门槛简单,没想到行业发展速度远超预期,电芯尺寸持续做大,磷酸铁锂体系内部也在创新,包括钠离子、半固态、磷酸铁锰锂等方向,新宙邦内部创新团队已经在做研发尝试。
被问起固态电池会不会替代液态电池,她的判断是,未来十年液态电池仍是市场主流,固态只会在特定细分场景发展。另一个新变量是AIDC数据中心和AI数智化场景,智能装备的痛点往往不是动作执行,而是电池续航,这对能量密度和闪充都提出了新要求。
储罐里的出海课
今年3月,新宙邦完成了对欣旺达动力泰国基地的电解液批量交付。钱韫娴回忆,欣旺达动力泰国基地的建厂速度“达到世界一流水平”,远超他们的预期。
电解液是一种很难伺候的产品。保质期最短四五十天,最长不超过90天,多数还要低温储运。这意味着新宙邦不可能在国内调好再海运过去,必须在客户建厂时就同步介入,从储罐系统规划、驻场支持到检测实验室全流程建设。
储罐本身就是一道坎。国内团队按国内标准做的储罐,运到泰国过不了当地安环审核,连法兰、接头的规格都和国内不一样,照搬国内设计就没法投用。泰国厂区也不全是中方员工,本地工人对危化品使用的认知有限,新宙邦还得针对危化品使用做培训,同时研读当地法规、尊重本土文化。钱韫娴说,这已经不是一家公司能搞定的事,他们和欣旺达动力组成联合团队,对这个海外大项目做项目化管理。
这种“结伴”是双向的。新宙邦自己的全球化布局起步很早,波兰工厂2021年投产,拥有6万吨产能;美国项目已经拿地开工;马来西亚工厂在规划中,用来辐射泰国、印尼;公司甚至看中了中东的环氧乙烷、乙烯、原油成本优势,在评估当地的电解液项目。电解液上游原料大量集中在中国,但海外市场的本地制造政策要求本地化生产,新宙邦只能把原料、产能、供应链一起往外搬。
在她看来,国内新能源乘用车渗透率已经超过60%,接近65%,海外大部分市场还在10%到15%徘徊,不少发展中国家更低。海外部分地区能源供给稳定性弱,户储、便携储能需求旺盛。增量在海外,挑战也在海外,政策环境复杂,不同国家政策变动风险高。
欣旺达动力在大会上公布的10000个闪充站目标,听起来像是一个基础设施故事。但在产业链的更上游,新宙邦们已经在储罐、配方、化工园区和本地合规这些具体环节里,把中国电池的能力一节一节地往海外铺。从消费电池到动力电池,从4C到15C,从深圳到枣庄再到泰国基地。钱韫娴的观察是,中国新能源产业的竞争力,已经不再是某一家公司的单点技术,而是整条链一起走出去、一起长大的能力。(图/凤凰WEEKLY汽车)